El estudio hipotecario de tu despacho, en una sola pantalla
Compara tus bancos con tus condiciones, calcula la cuota y el dinero de la firma con el ITP de cada comunidad y entrega un PDF con la marca de tu despacho.
Sin tarjeta. Sin permanencia.Qué cuenta el vídeo
- ¿Tus estudios, todavía en una hoja de cálculo?
- El estudio hipotecario de tu despacho, en una sola pantalla.
- Estudios multibanco, con la TAE de esta operación.
- Tus bancos, con tus condiciones. Ofertas ordenadas por encaje y coste total.
- El PDF lo firma tu despacho, no nosotros. Con tu logo, tu color, tu CIF y tu pie legal.
- Cada operación, en su punto del pipeline.
- Leads por urgencia y estudios que aún no han llegado al cliente.
- LoanifyPro: 49 € + IVA al mes, por despacho. 14 días de prueba, sin tarjeta. Sin permanencia. pro.loanify.es
- Precio Fundador: 29 € + IVA al mes para los 20 primeros despachos o hasta el 31/12/2026, mientras mantengas la suscripción activa.
Lo que hay dentro, pantalla a pantalla
Capturas de la cuenta de demostración, con datos de ejemplo.
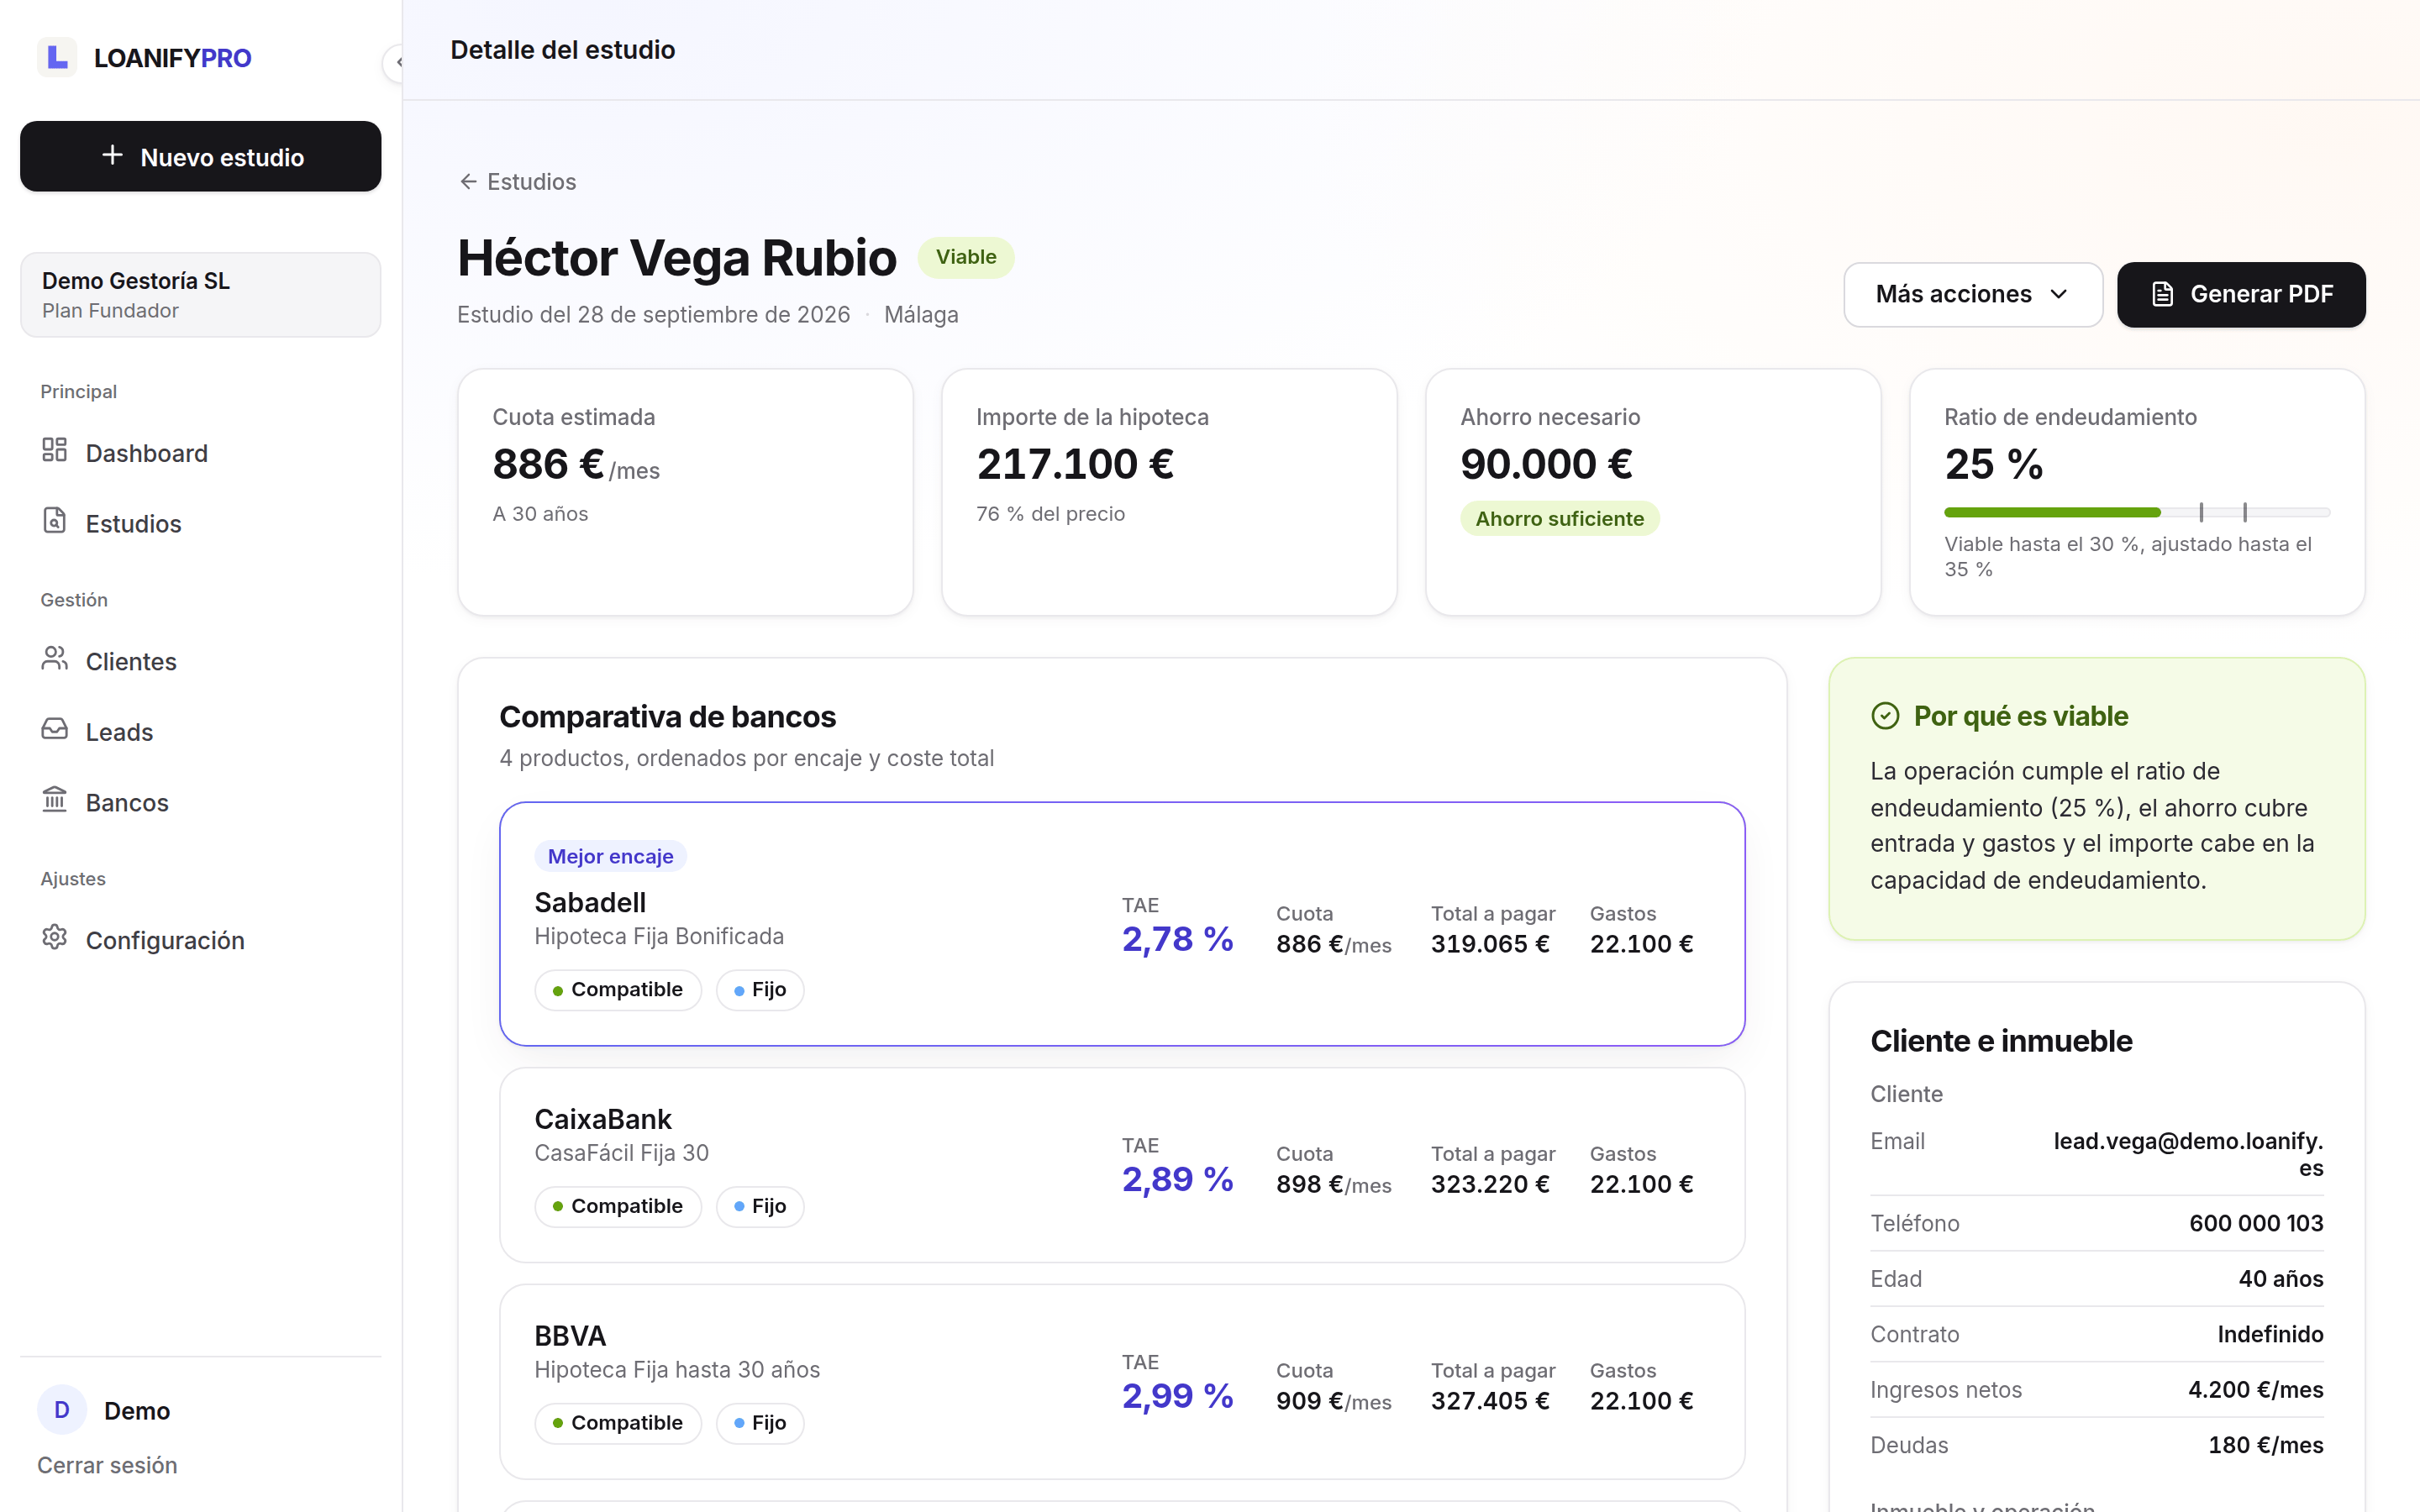
Estudios multibanco, con la TAE de esta operación
TAE de la operación con su comisión de apertura: el importe menos la comisión contra el calendario real de cuotas, no la del catálogo del banco. Fijo, variable y mixto con dos tramos: al acabar el periodo fijo recalcula el capital pendiente. El dinero de la firma: entrada, impuestos de la comunidad y estimación de notaría, registro, gestoría y tasación. Cada estudio pasa por borrador, calculado y enviado.
Tus bancos, con tus condiciones
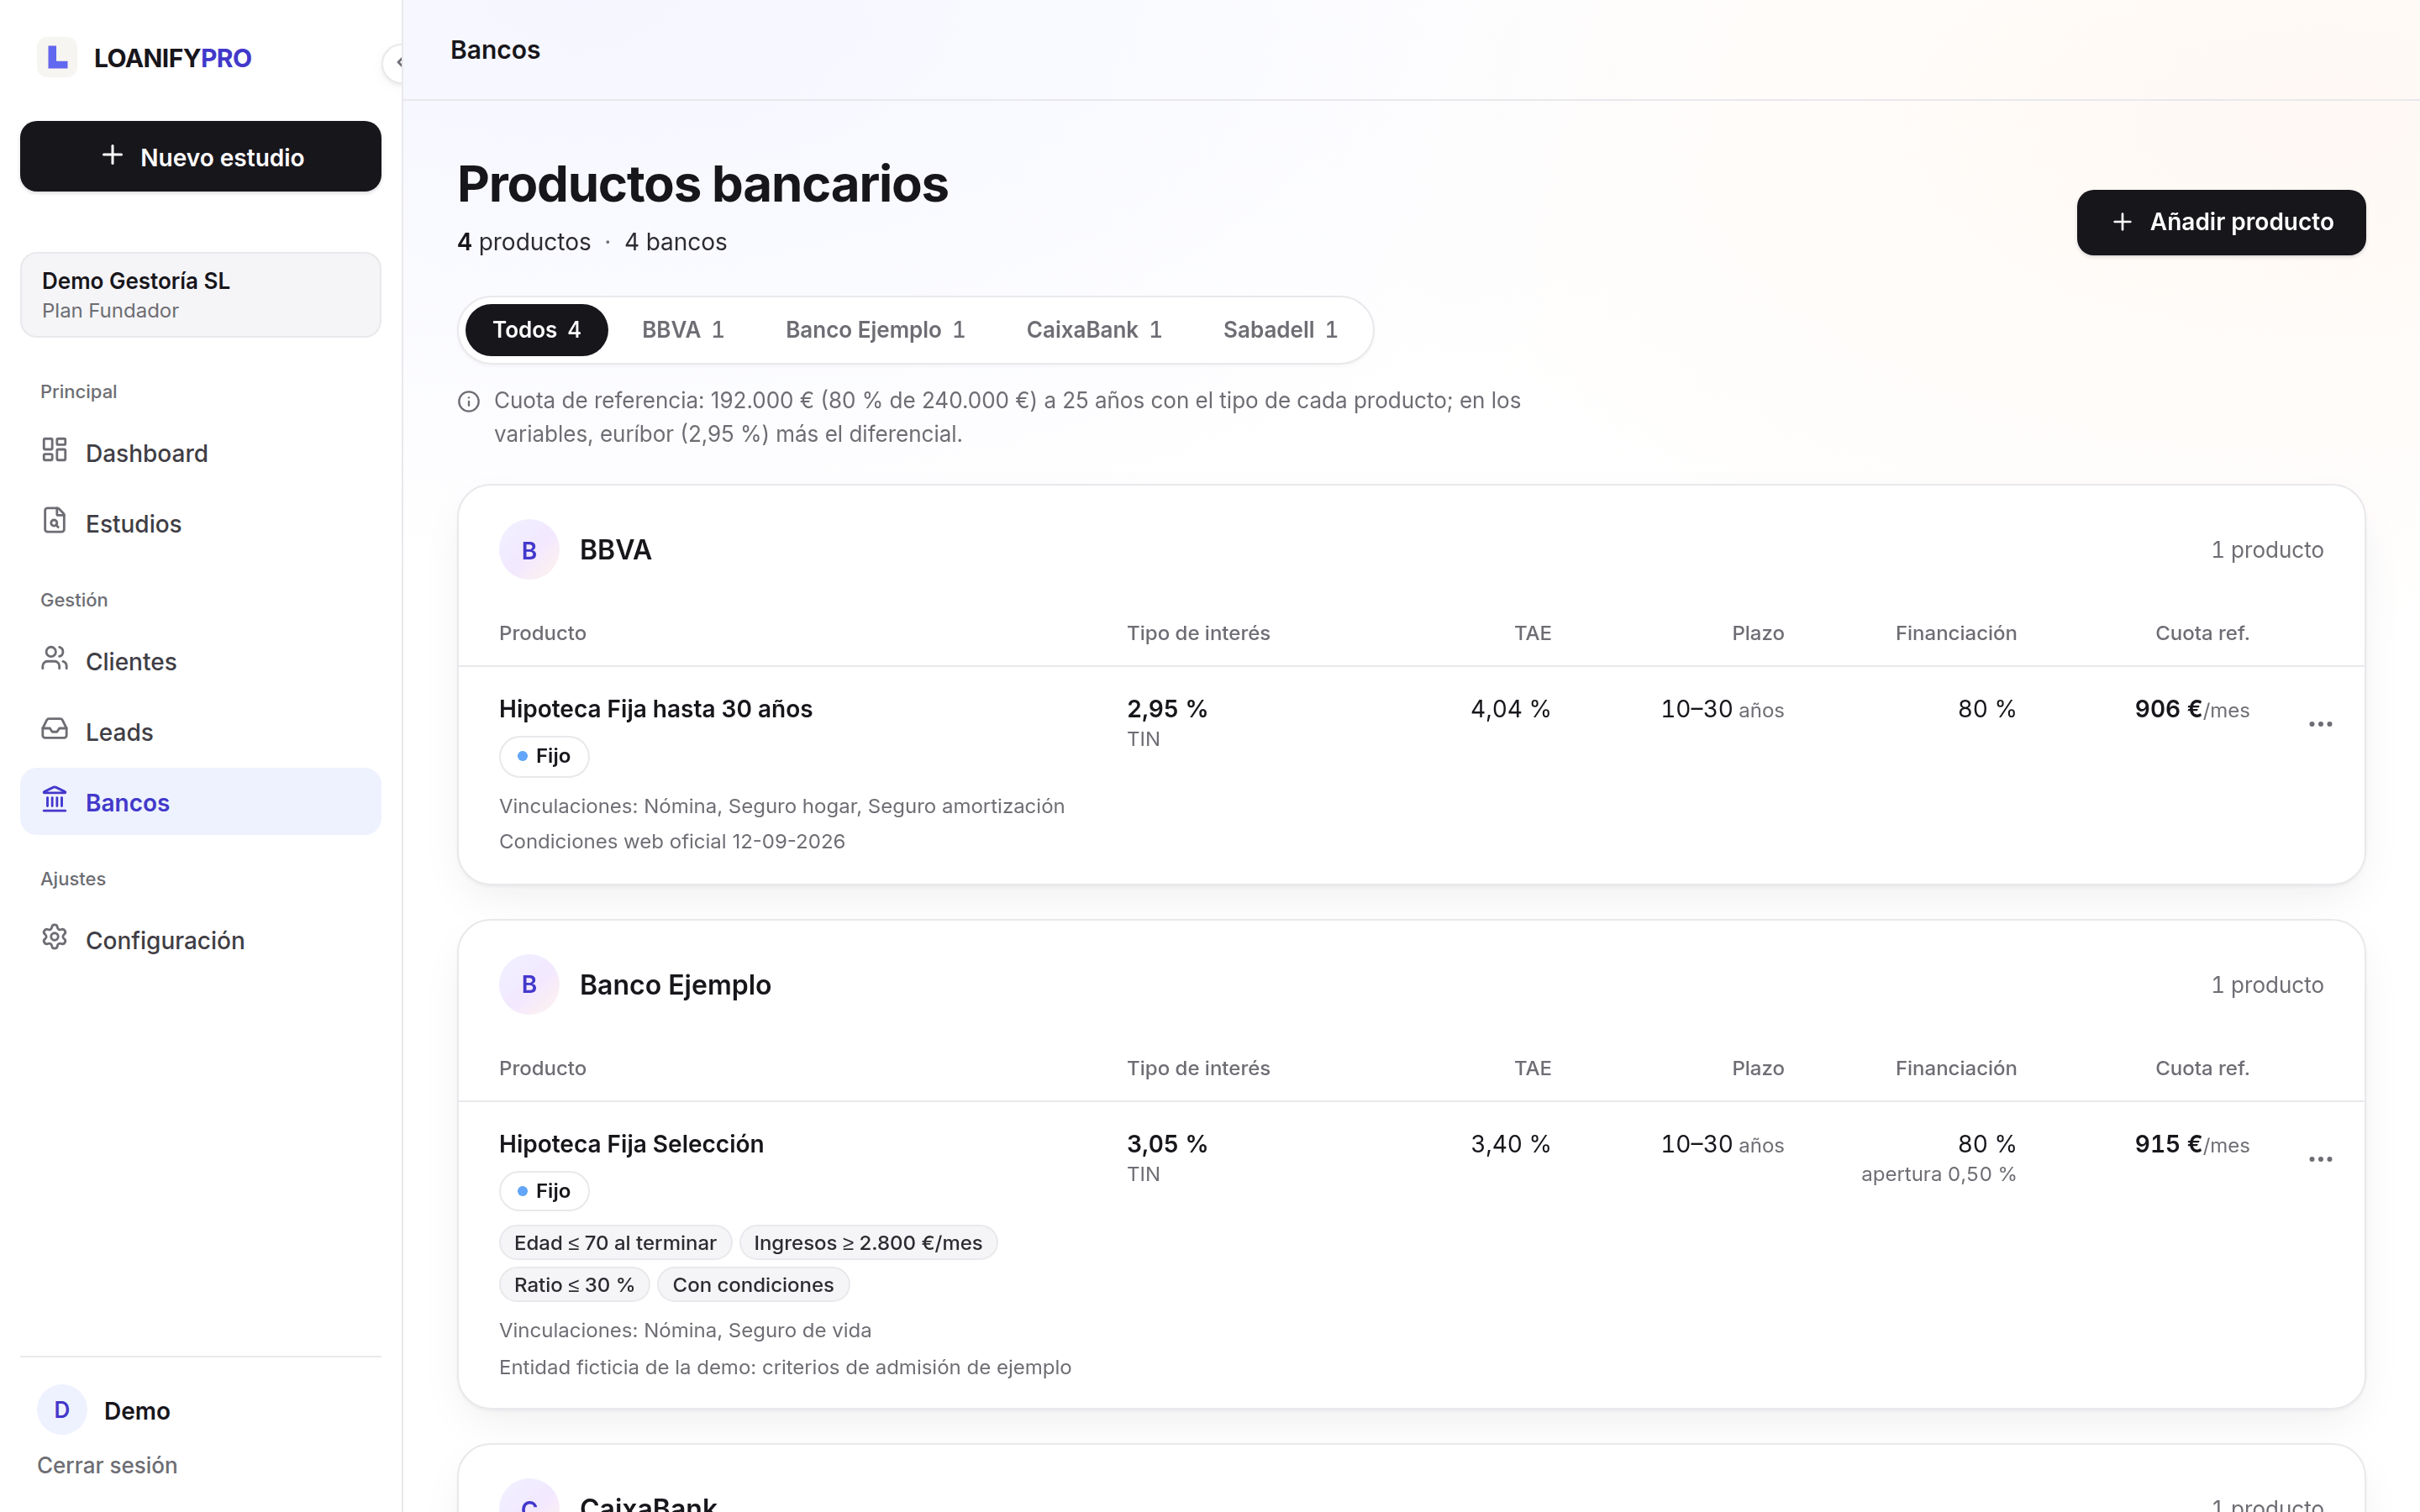
No hay catálogo cerrado: cada despacho da de alta sus propios productos, de los bancos con los que trabaja. Por producto: tipo fijo, variable o mixto; TIN o diferencial sobre Euríbor; periodo fijo; plazo mínimo y máximo; financiación máxima; comisión de apertura; vinculaciones y notas. Y, si quieres, sus criterios de admisión, que deciden qué banco encaja en cada estudio. La comparativa del estudio sale con estas condiciones, no con un tarifario genérico. Filtro por banco y cuota de referencia para ver de un vistazo qué producto conviene.
El PDF lo firma tu despacho, no nosotros
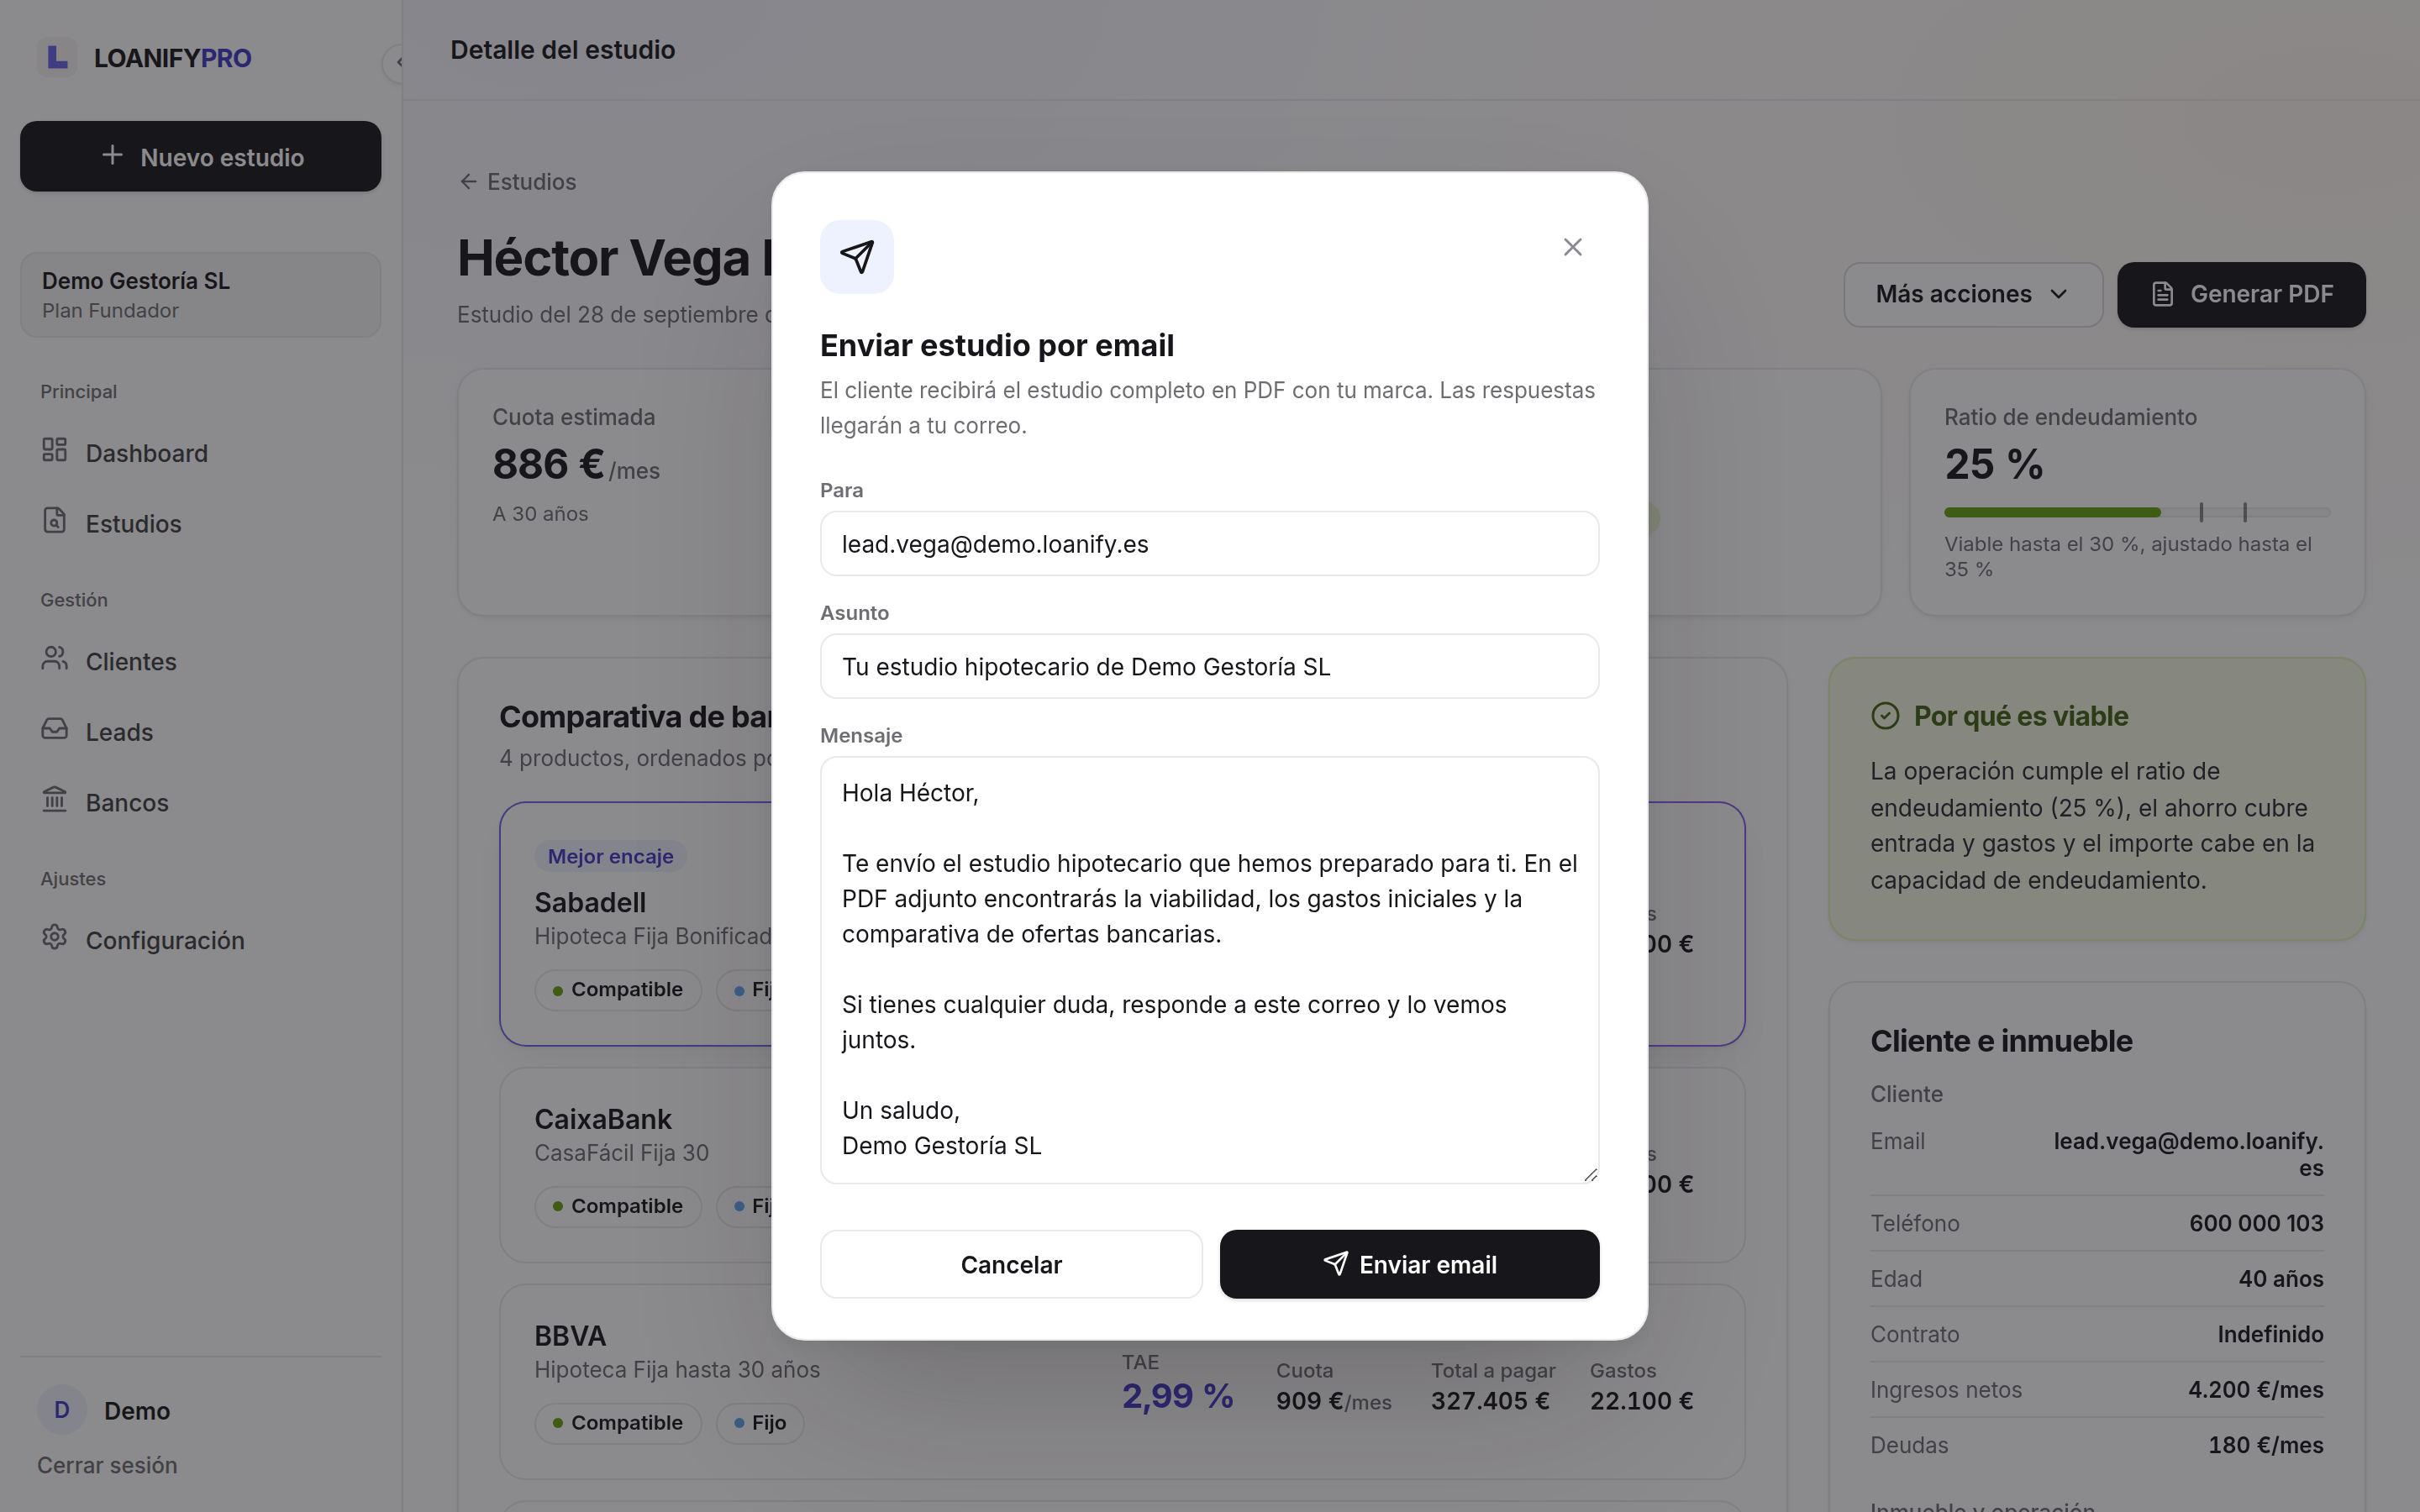
Tu logo, tu color, tu CIF y tus datos de contacto en el documento que recibe el cliente. En el PDF no aparece la marca Loanify. Viabilidad, gastos iniciales desglosados y comparativa de bancos, en un documento que se entiende sin explicarlo. Se envía por email con el PDF adjunto desde la misma ficha; por WhatsApp compartes un resumen en texto con la cuota y el veredicto. El estudio queda marcado como enviado, con la fecha y el destinatario.
Cada operación, en su punto del pipeline
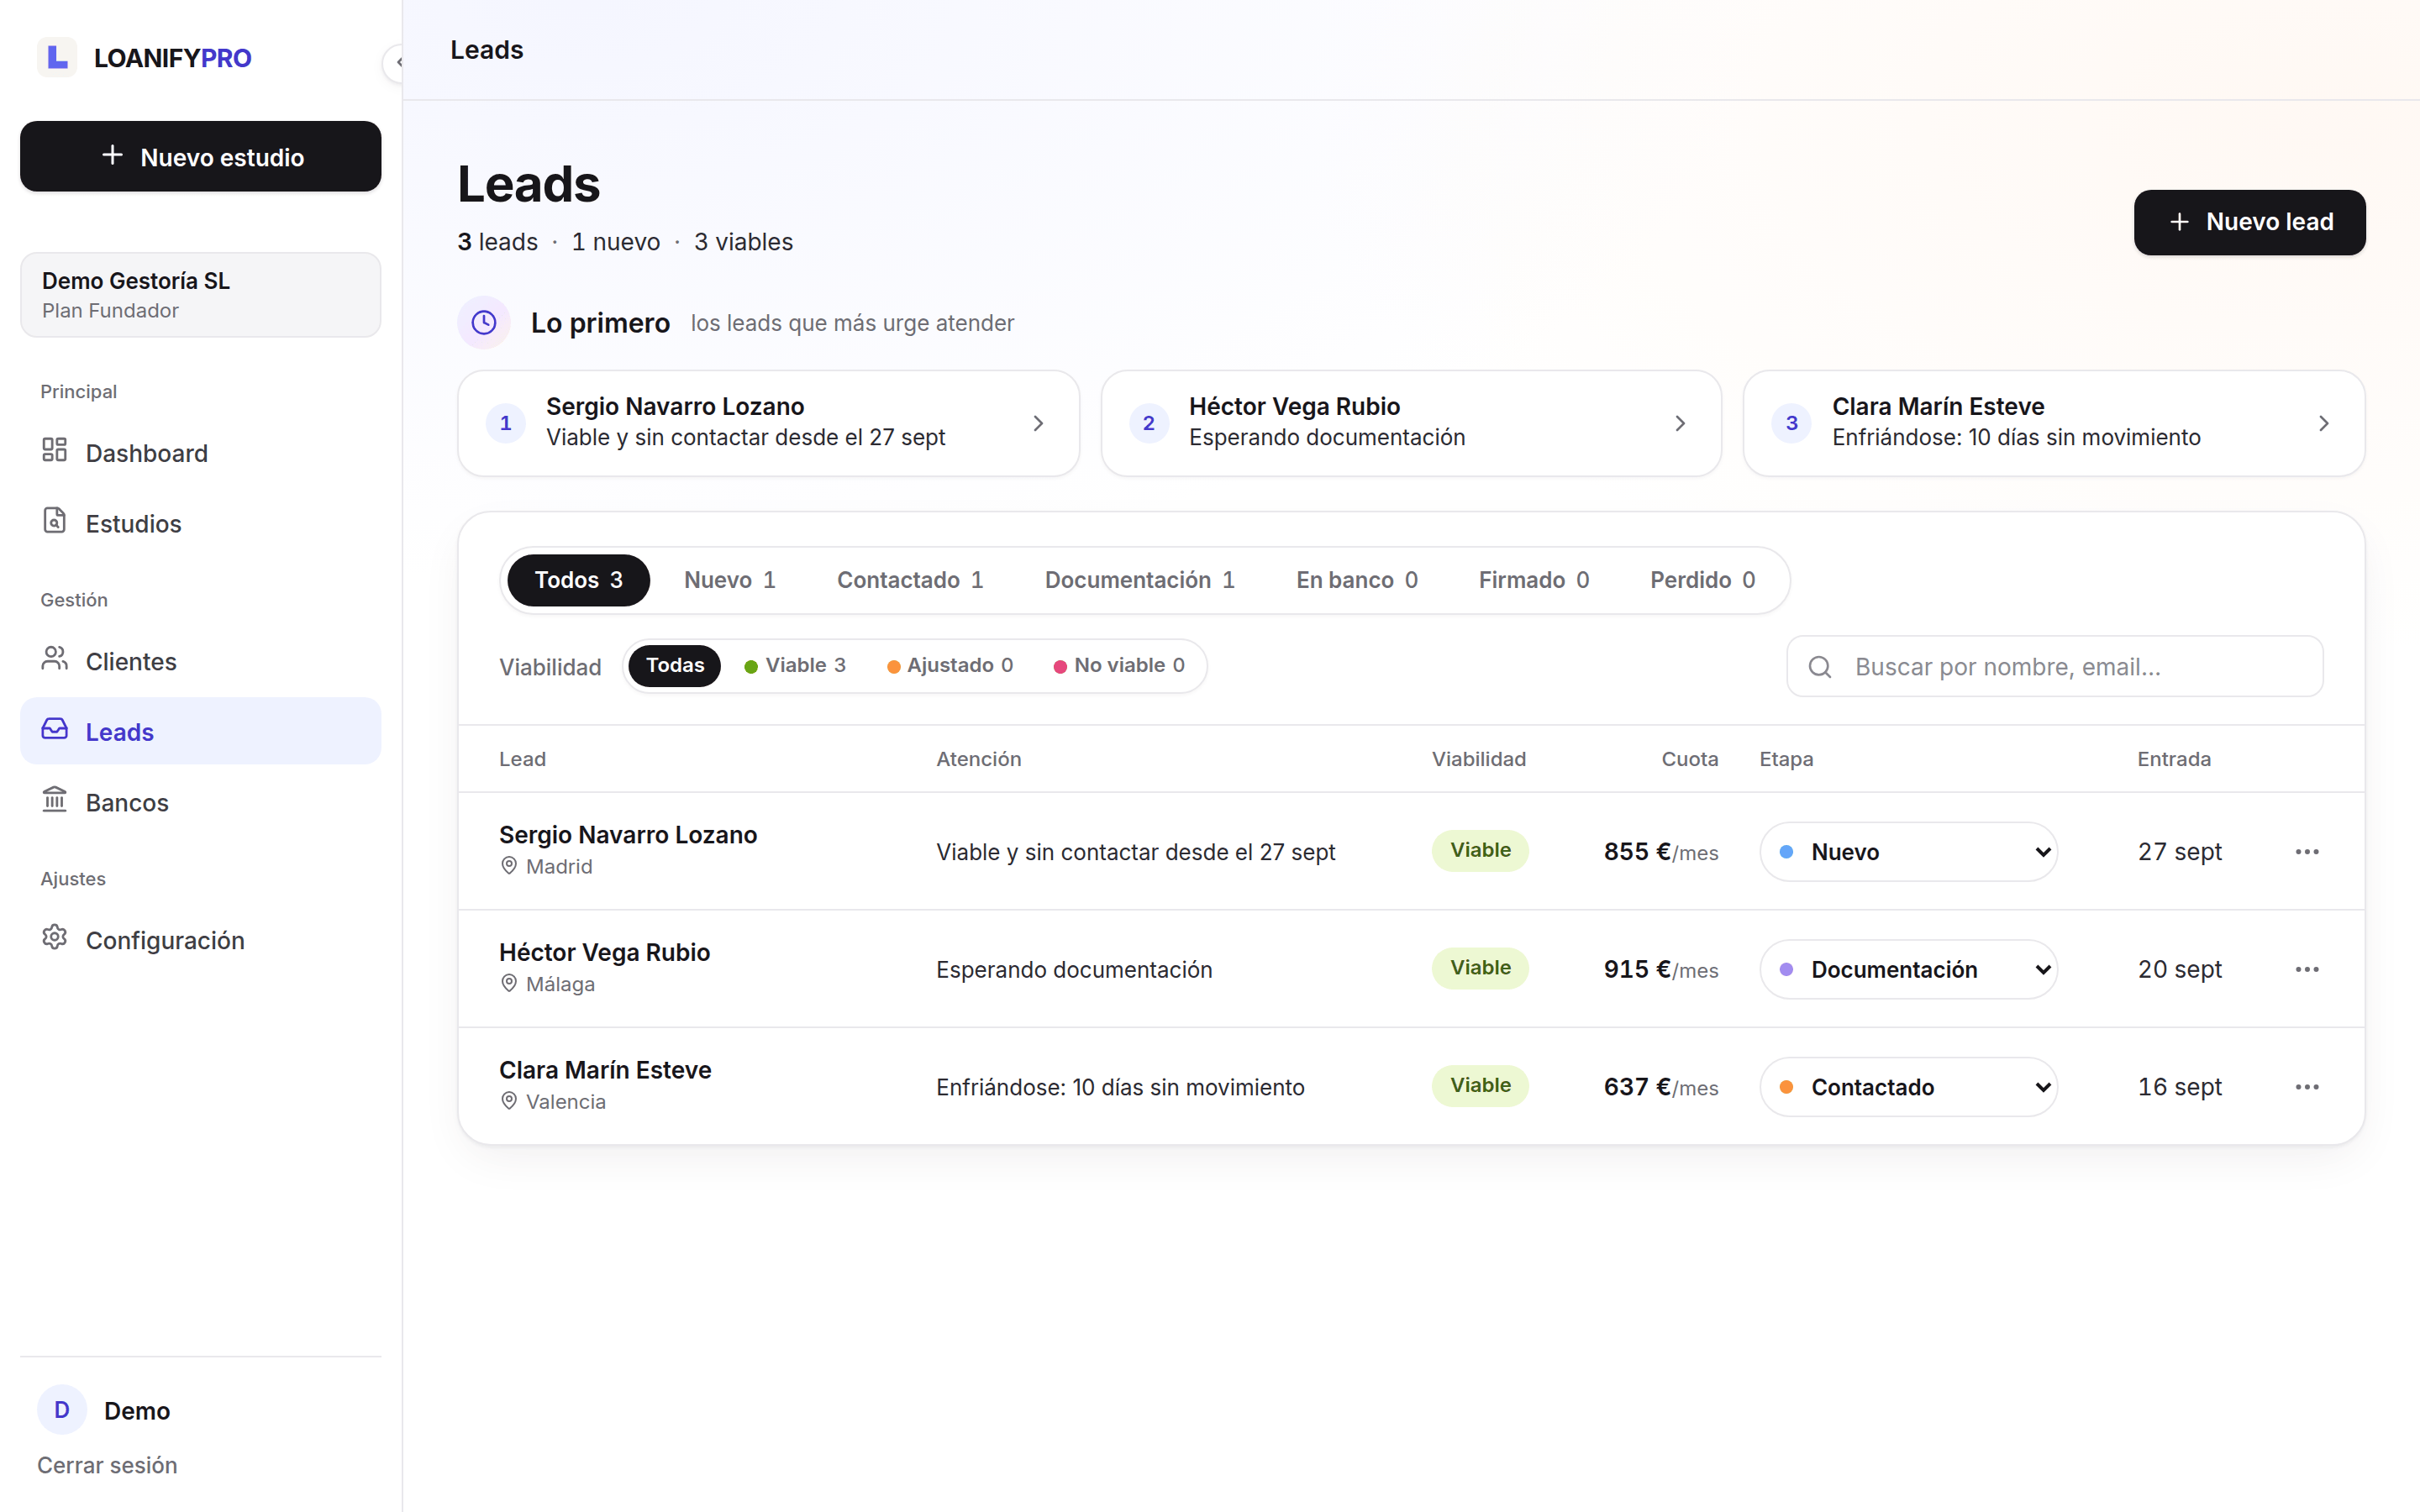
Seis estados: nuevo, contactado, documentación, en banco, firmado o perdido. Se avanza desde la ficha y queda el historial de quién lo movió y cuándo. Cada lead lleva ingresos, ahorro, precio objetivo, deudas, tipo de contrato y provincia, y recibe solo un primer semáforo de viabilidad por ratio de endeudamiento; el veredicto completo lo da el estudio. Los 7 documentos del expediente español (vida laboral, nóminas, IRPF, movimientos, ahorros, préstamos y DNI) se suben a la ficha y se guardan sin enlace público. Notas en la ficha, búsqueda por nombre o provincia y filtros por estado y por viabilidad. Un lead pasa a cliente sin volver a teclear nada: los documentos viajan con él.
Tu cartera de clientes y sus estudios
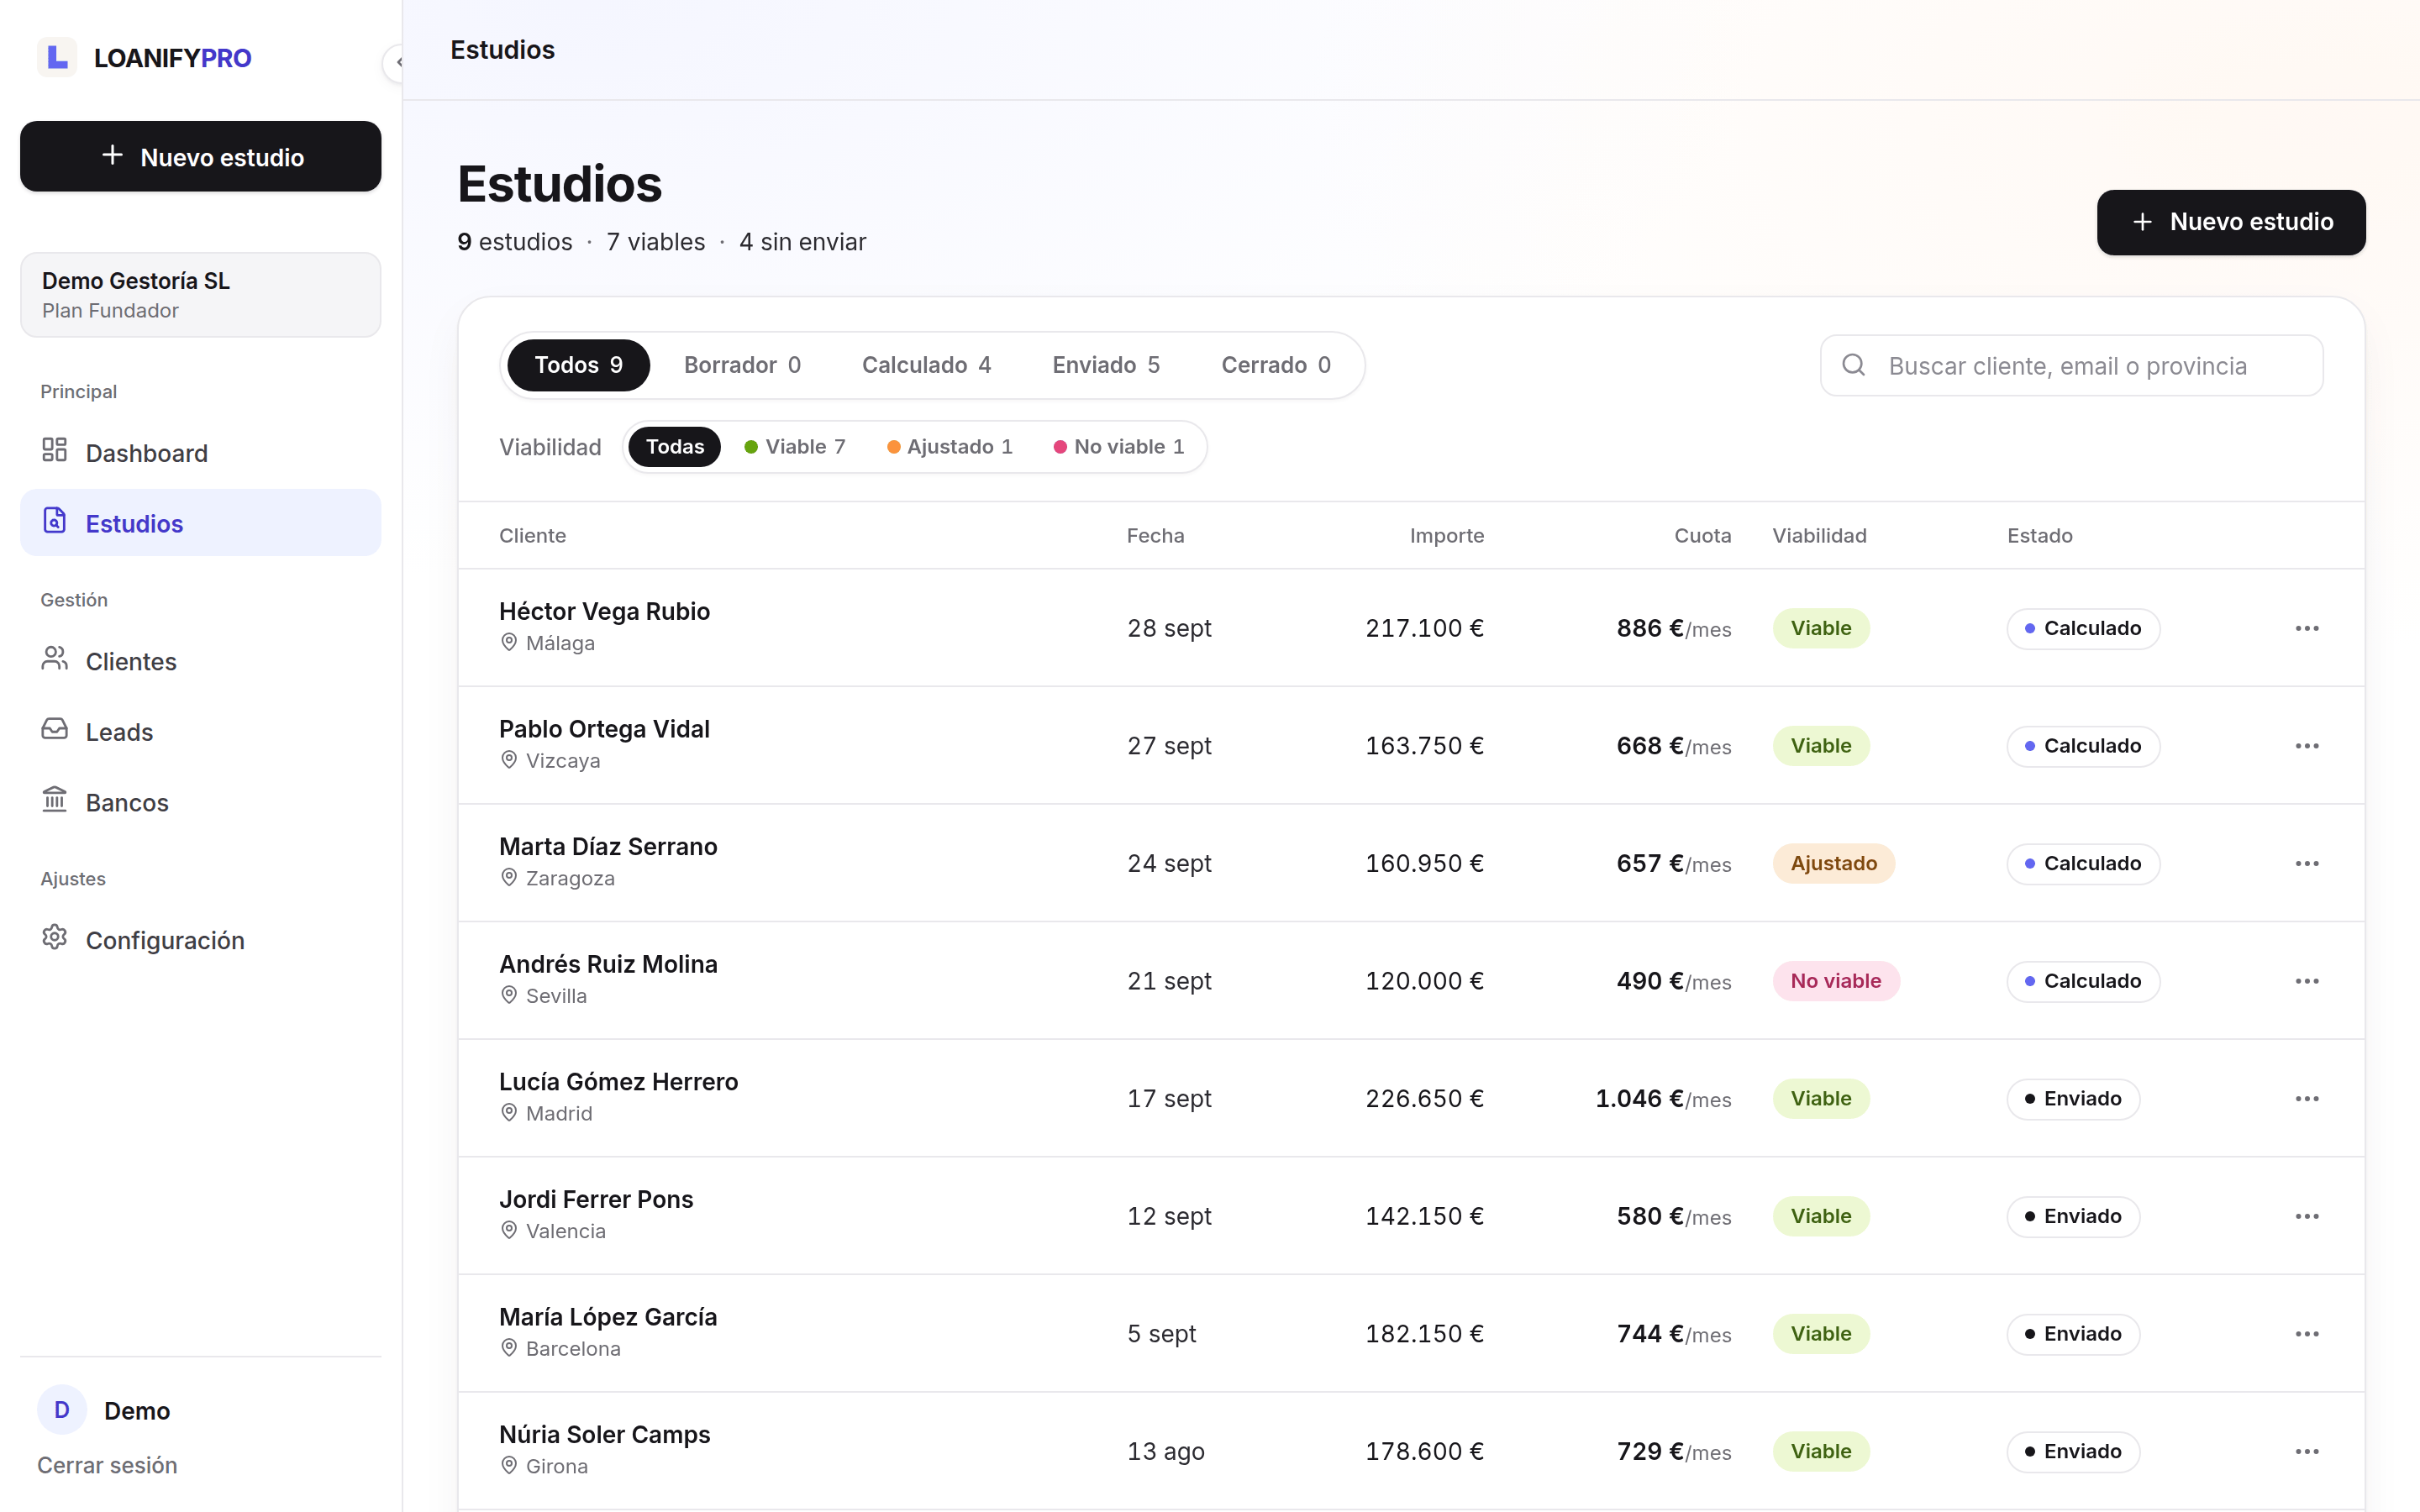
Ficha por cliente con sus datos, sus documentos y todos los estudios que le has hecho. Importas tu Excel de clientes (.xlsx o .xls) con vista previa antes de dar de alta; nada se crea sin que lo veas. Cada estudio nuevo se vincula solo al cliente que ya tengas, buscándolo por email o por DNI. El listado de estudios tiene buscador y filtros por estado y por viabilidad, para encontrar el caso de hace tres meses en dos segundos.
Los números del despacho, sin abrir el Excel
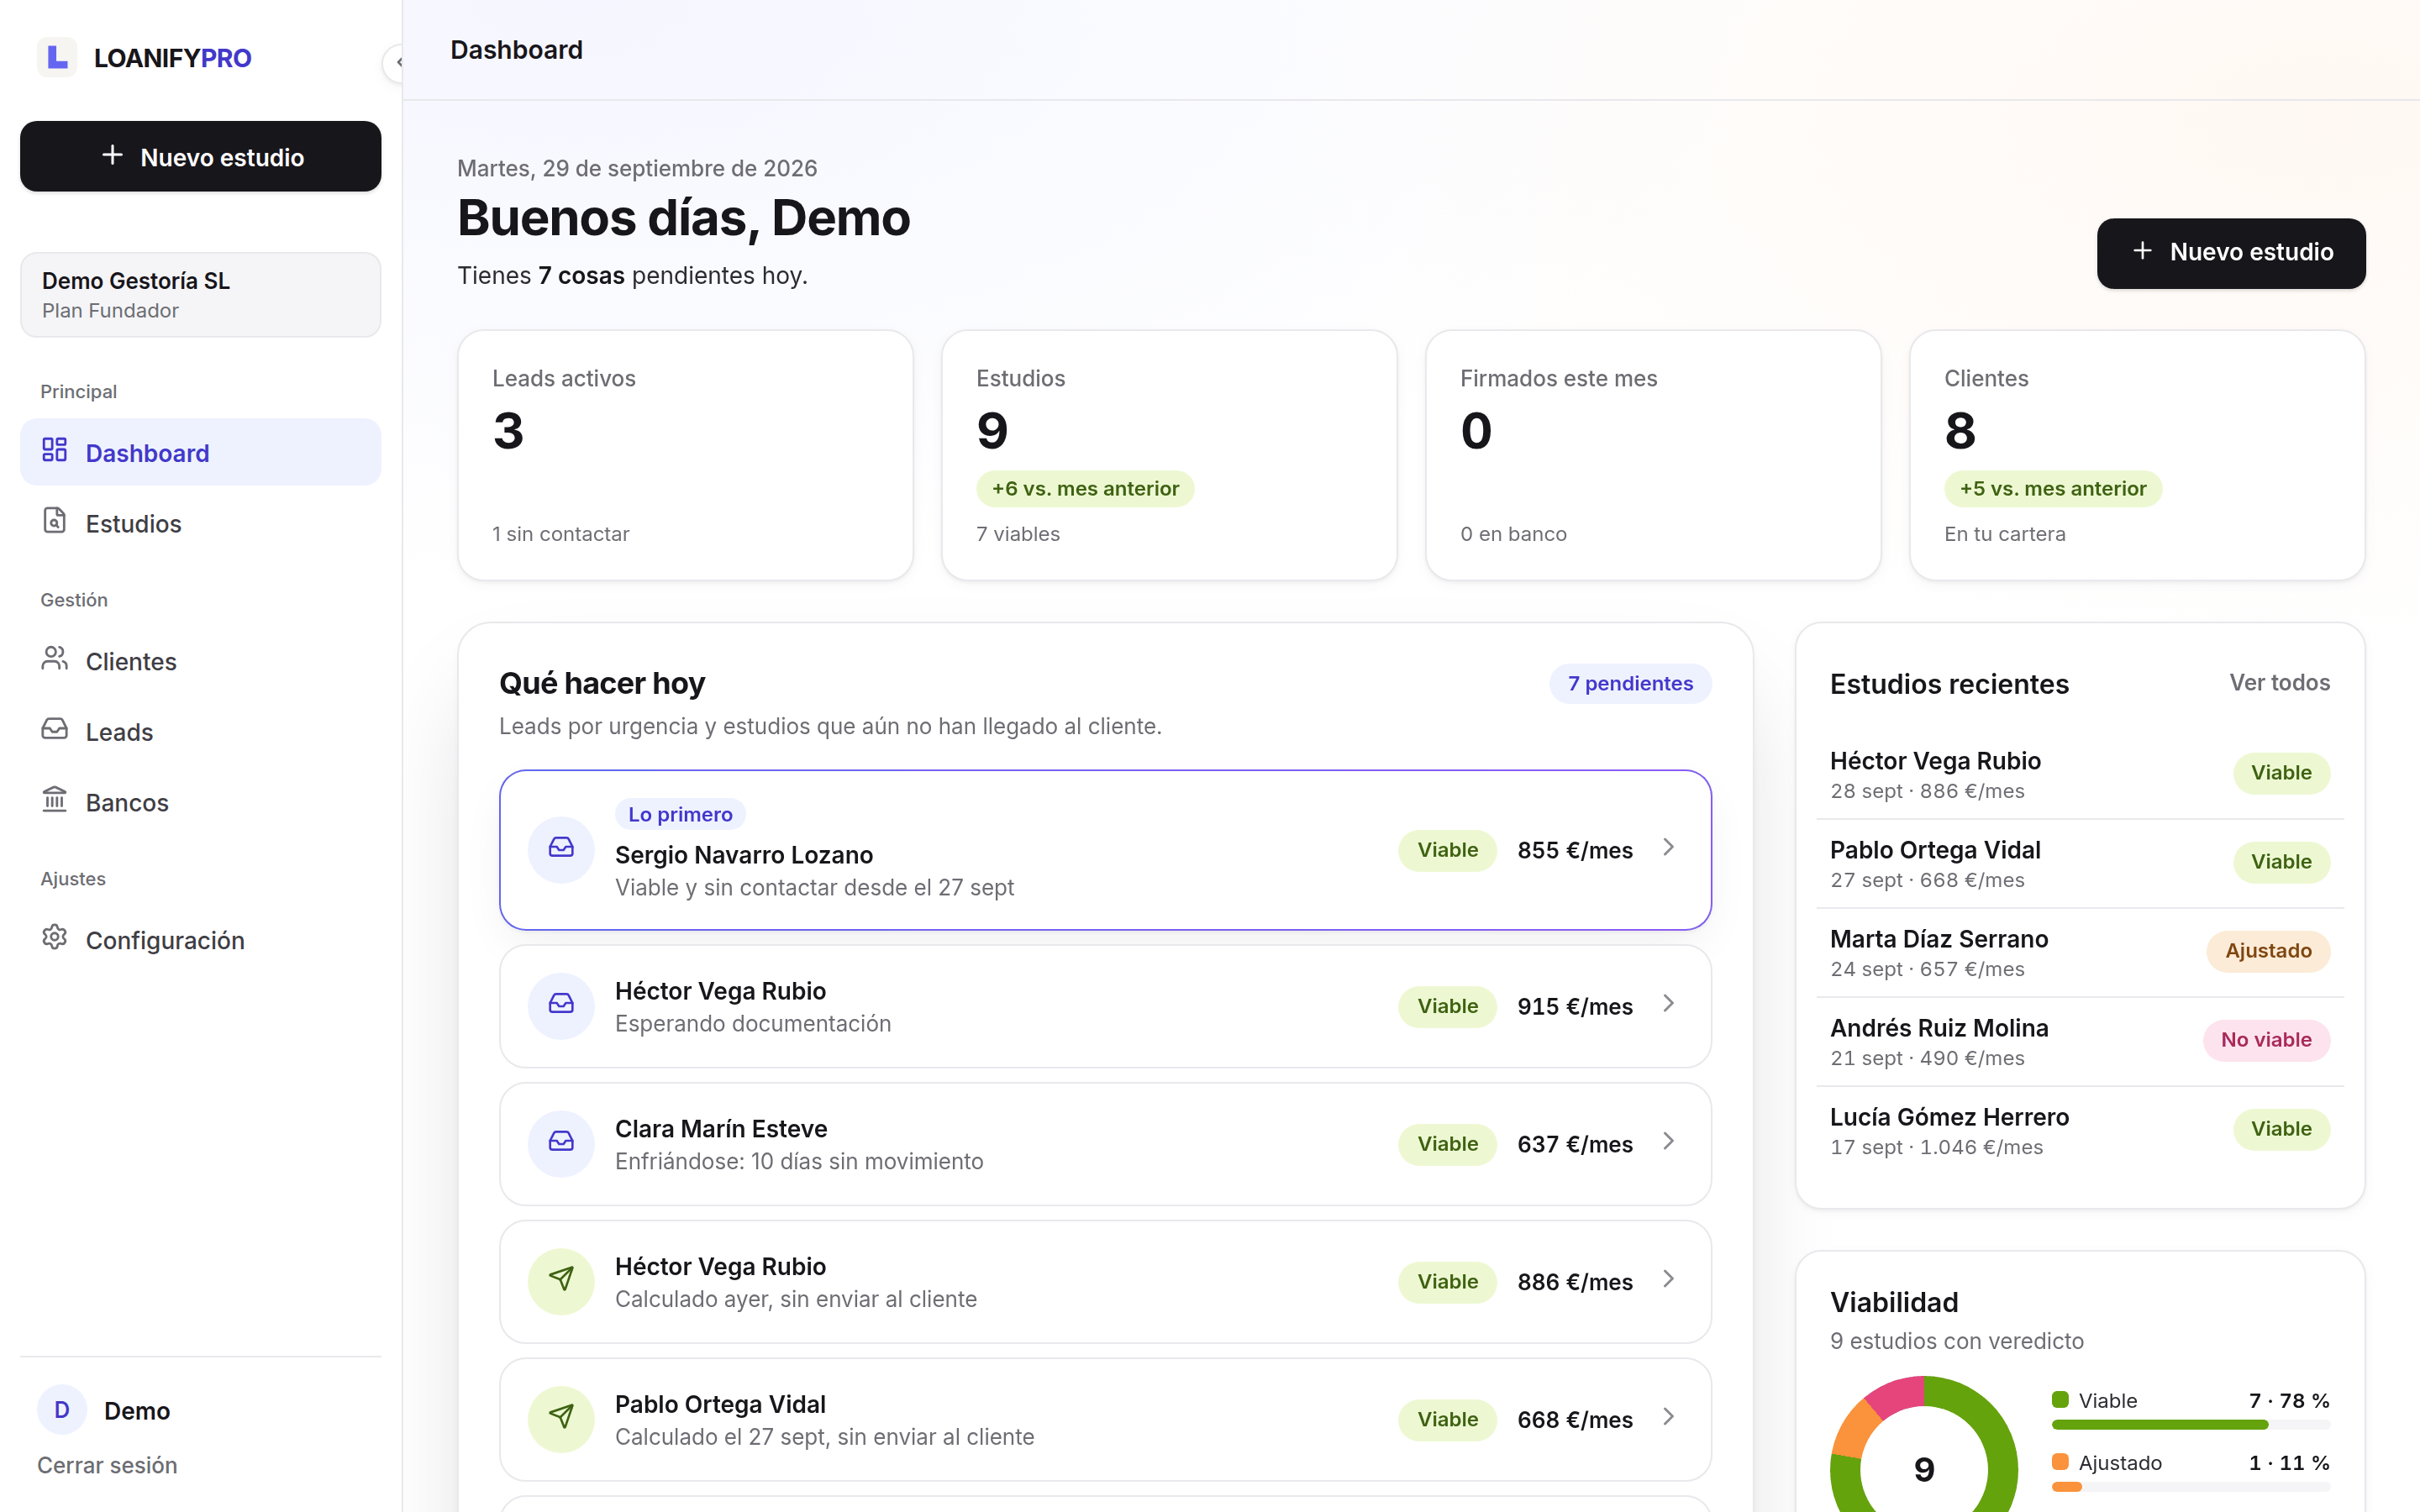
Cuatro indicadores (leads, clientes, estudios y firmados) con su variación contra el mes anterior. Estudios por mes segmentados por veredicto, en 3, 6 o 12 meses. Reparto de viabilidad, con el motivo de los «no viable». Operaciones que requieren atención y una lista de primeros pasos para montarlo todo.
Tu equipo, con sus permisos
El titular invita a cada broker con un enlace ligado a su email; no hay altas sueltas. Cada broker ve y edita solo sus leads, clientes y estudios; el titular lo ve todo. Antes de invitar, la aplicación te dice si el siguiente usuario se factura aparte y cuánto cuesta. Puedes desactivar a un usuario cuando deje el despacho: no vuelve a entrar.
Con el criterio a la vista
Cada veredicto lleva su porqué y cada banco que no encaja, su motivo escrito.
Qué cuenta el vídeo
- El resultado se recalcula mientras escribes.
- Se rellenan ingresos, precio, provincia y ahorros de un caso: el resultado en vivo cambia con cada tecla y el veredicto pasa de «No viable» a «Viable» cuando el ahorro cubre lo necesario.
- Ordena las ofertas por encaje con los criterios de cada banco.
- «Ver 1 que no encaja»: Banco Ejemplo no encaja por ingresos de 2.700 €/mes, por debajo de los 2.800 € mínimos, y por las condiciones de la entidad: exige nómina domiciliada. Al lado, sus criterios de admisión.
- Con el criterio a la vista.
- LoanifyPro: 49 € + IVA al mes, por despacho. 14 días de prueba, sin tarjeta. Sin permanencia. pro.loanify.es
- Precio Fundador: 29 € + IVA al mes para los 20 primeros despachos o hasta el 31/12/2026, mientras mantengas la suscripción activa.
Resultado en vivo
Ingresos, ahorro, precio de la vivienda y provincia. El resultado se recalcula mientras escribes: cuota, importe de la hipoteca, ahorro necesario y ratio de endeudamiento.
Veredicto con su porqué
Viable, ajustado o no viable con el criterio a la vista: ratio del 30 % (35 % ajustado), ahorro suficiente para la firma e importe dentro de 4,5 veces los ingresos anuales.
Por qué un banco no encaja
Ordena las ofertas por encaje con los criterios de cada banco y, dentro de cada grupo, por coste total de la operación, no por la cuota. Las que no encajan se pliegan con el motivo escrito, como «Condiciones de la entidad: exige nómina domiciliada».
Los criterios los pones tú
Por producto y opcionales: edad máxima al acabar el plazo, ingresos mínimos, importe mínimo y máximo, ratio máximo, segunda mano u obra nueva y las condiciones de la entidad. Sin la edad del titular, esa regla no se evalúa y se avisa.
Hecho por alguien que conoce el oficio
Euríbor oficial
Las variables y las mixtas se calculan con el último cierre oficial publicado en el BOE: 2,954 % (agosto de 2026), con su referencia. Lo actualizamos nosotros cuando sale la resolución; no es una cifra en vivo.
Fiscalidad por comunidad
ITP y AJD al tipo general de las 17 comunidades, Ceuta y Melilla; IVA del 10 % en obra nueva e IGIC del 6,5 % en Canarias, sobre 52 provincias. Las bonificaciones y los tipos reducidos los aplicas tú.
Pie legal LCCI
Cada página del PDF lleva el pie de la Ley 5/2019 con tu n.º de registro del Banco de España y la mención a la FEIN. Si no lo has puesto, el PDF no se lo inventa.
Datos aislados
Los datos de tus clientes los tratamos como encargado del tratamiento. Cada despacho ve solo lo suyo, los documentos solo se descargan con la sesión iniciada, la analítica no se carga hasta que el visitante la acepta y el contrato de encargado (DPA) está disponible antes de que subas nada.
Para quién es, y para quién no
Es para tu despacho si…
Haces estudios hipotecarios y se los entregas al cliente; trabajas con varias entidades y tienes tus condiciones negociadas; hoy lo resuelves con una hoja de cálculo y quieres entregar algo con tu marca y tu pie legal.
No es para ti si…
Buscas la plataforma de riesgos de un banco, un sustituto obligado de tu CRM o alguien que te traiga clientes. Loanify no concede préstamos, no intermedia, no asesora y no maneja fondos de terceros: el estudio lo firma y lo entrega tu despacho, bajo tu responsabilidad y tu número de registro.
Precio
Tarifa de lista
Titular incluido +19 € + IVA al mes por cada usuario adicional Sin permanencia Estudios y PDF ilimitados 14 días de prueba, sin tarjeta
Sin permanencia.
Empezar la pruebaPrecio Fundador 20 plazas
El mismo producto: titular incluido y +19 €/mes + IVA por cada usuario adicional El precio no sube mientras mantengas la suscripción activa Para los 20 primeros despachos Hasta el 31 de diciembre de 2026, o antes si se agotan las plazas
Sin permanencia.
Coger una plaza29 €/mes mientras mantengas la suscripción activa e ininterrumpida; el precio Fundador no subirá nunca para tu despacho. 20 primeros despachos o hasta el 31/12/2026. La baja voluntaria, o el impago que suspenda el servicio, hacen perder el precio.
Cómo se cobra y cómo se cancela
Prueba de 14 días
No se pide tarjeta para empezar. Si al acabar no activas el plan, la cuenta se bloquea pero tus datos siguen ahí.
Pago mensual
Se cobra por adelantado cada mes, por despacho. La cuota incluye al titular; cada usuario adicional se factura a 19 €/mes + IVA.
Pago anual (−20 %)
Un solo cargo de 468 € + IVA por el titular, 39 €/mes en vez de 49 €. Los usuarios adicionales llevan el mismo descuento (15,20 €/mes + IVA). Solo en tarifa de lista.
Cancelación
Sin permanencia y sin penalización. Escríbenos a contacto.loanify@gmail.com y damos de baja la suscripción el mismo día; el servicio sigue activo hasta el final del periodo ya pagado y no se renueva.
Preguntas que nos hacen
¿Puedo ver el producto antes de registrarme?
Sí. Los dos vídeos de esta página lo enseñan por dentro: un estudio de principio a fin y cómo explica cada veredicto. Y la prueba de 14 días no pide tarjeta, así que puedes probarlo con tus propios casos. Si te queda alguna duda, escríbenos a contacto.loanify@gmail.com.
¿Funciona con los bancos con los que yo trabajo?
Sí. No hay catálogo cerrado: los productos los das de alta tú, con el tipo, el plazo, la comisión de apertura y el porcentaje de financiación que tengas negociados con cada entidad. La comparativa sale con tus condiciones, no con un tarifario genérico.
¿Tengo que meter mis clientes a mano?
No hace falta. Puedes importar tu Excel (.xlsx o .xls) con vista previa antes de dar de alta, y cada estudio nuevo se vincula solo al cliente que ya tengas, buscándolo por email o por DNI.
¿Cuánto tardo en tenerlo funcionando?
La aplicación te guía con una lista de cinco pasos: crear la cuenta, poner los datos y la marca del despacho, dar de alta tu primer banco, hacer el primer estudio y añadir tu primer lead. El primer estudio se puede entregar el mismo día.
¿Cómo le llega el estudio al cliente?
Por email, con el PDF adjunto y tu marca, desde la misma ficha del estudio: el envío queda anotado con la fecha y el destinatario. Por WhatsApp compartes un resumen en texto con la cuota y el veredicto; el PDF no viaja por WhatsApp.
¿Quién ve los datos de mis clientes?
Solo tu despacho. Cada cuenta está aislada de las demás y las reglas de acceso se prueban contra el emulador de Firestore en cada cambio. Los documentos no tienen enlace público: se descargan con la sesión iniciada. Nosotros actuamos como encargado del tratamiento, con el DPA disponible antes de que subas nada.
¿El PDF cumple con la LCCI?
El PDF lleva en todas las páginas el pie legal de la Ley 5/2019: tu despacho, tu número de registro del Banco de España, si eres intermediario vinculado o no vinculado, y la advertencia de que el estudio no es una oferta vinculante, porque la oferta la emite la entidad mediante la FEIN. Si no has puesto el número de registro, no se lo inventa.
¿Qué pasa cuando acaben los 14 días?
La aplicación queda bloqueada hasta que actives un plan, pero todo lo que hayas metido (estudios, clientes y leads) se conserva. El titular la activa desde Configuración → Plan o por email, y si prefieres otra forma de pago o una factura concreta, nos escribes y lo resolvemos.
¿Puedo pagar el año entero?
Sí. La tarifa de lista tiene pago anual con un −20 %: 468 € + IVA en un solo cargo, que sale a 39 €/mes en vez de 49 €. Los usuarios adicionales llevan el mismo descuento (15,20 €/mes + IVA). El precio Fundador no tiene versión anual: ya es un precio rebajado y se define mientras mantengas la suscripción. Hoy el pago anual se activa por email con factura; el cargo con tarjeta llegará más adelante.
¿Puede usarlo mi equipo?
Sí: la cuota incluye al titular y cada usuario adicional cuesta 19 € + IVA al mes. Los invitas con un enlace ligado a su email; cada broker ve y edita solo sus operaciones, y el titular de la cuenta lo ve todo.
¿Puedo llevarme mis datos si me voy?
Todavía no hay un botón de exportación dentro de la aplicación: está pendiente y no lo vendemos como hecho. Mientras tanto, puedes pedirnos en cualquier momento una copia de tus datos o su supresión, y lo atendemos en un máximo de 30 días, como recoge el DPA.
¿Sustituye a mi CRM?
No necesariamente, y no vamos a decir que sí. Si ya tienes un CRM que te funciona, lo normal es usar LoanifyPro para lo que un CRM genérico no hace: el estudio multibanco, el cálculo de los gastos de la firma y el PDF con tu marca. El pipeline está ahí para quien prefiera tenerlo todo junto.
Calcula sin registrarte
Las calculadoras públicas de loanify.es son gratuitas y no piden cuenta. Sirven para una primera cifra delante del cliente; el estudio completo con tus bancos, tus condiciones y tu marca se hace dentro de LoanifyPro.
Calculadora de hipoteca
Cuota, entrada, impuestos y gastos de la comunidad, ratio sobre ingresos y orientación. Se actualiza mientras escribes.
loanify.es/calculadora-hipotecaRatio de endeudamiento
Cuota estimada contra ingresos netos y deudas, con semáforo del resultado. La pregunta que todo cliente hace primero.
loanify.es/calculadora-endeudamientoEuríbor hoy
Último cierre oficial publicado en el BOE, evolución mensual y tabla de cierres. Sirve para explicar una revisión.
loanify.es/euribor¿Empezamos?
Detrás de esto hay una persona, no un formulario.
¿Tienes dudas? Escríbenos
Antes de abrir cuenta o durante la prueba, escríbenos a contacto.loanify@gmail.com y te contestamos.